

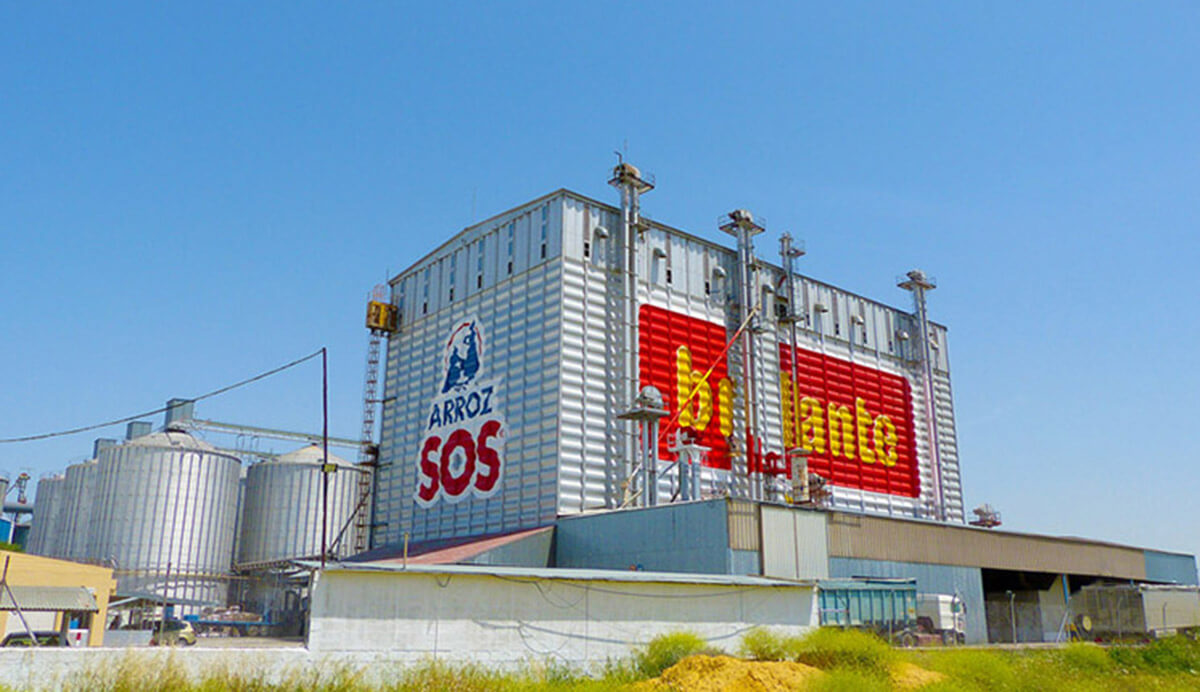
Ebro Foods ha registrado en los nueve primeros meses del año un importe neto de la cifra de negocio de 2.223,9 millones de euros, un 2,3% inferior al obtenido en el mismo periodo del ejercicio anterior, influido por la bajada de los precios de las materias primas y la depreciación del dólar.
La compañía ha destacado al respecto que “ha cerrado satisfactoriamente los nueve primeros meses del ejercicio en un entorno condicionado por la subida de los costes energéticos y logísticos, derivada de las tensiones y los conflictos geopolíticos en Oriente Medio, así como por el efecto desfavorable del tipo de cambio y el aumento del tipo arancelario medio en Estados Unidos”.
Solo el encarecimiento de la energía y de los envases plásticos ha generado un sobrecoste de 22,5 millones en lo que va de año, que hasta ahora no se ha trasladado a los precios. A estos factores se han sumado las olas de calor en Europa, que han reducido el consumo de algunas categorías, como la pasta fresca, y las paradas estivales de las plantas.
En el plano del crecimiento, el Grupo ha completado durante el trimestre la adquisición del negocio arrocero de especialidades Best Rice en Estados Unidos y ha seguido avanzando en la ampliación de la capacidad productiva de Ebrofrost en productos congelados, en las nuevas líneas de producción y el almacén automatizado de Garofalo, así como en la inversión de la nueva planta de Bertagni en Saint Charles (Missouri), que permitirá iniciar progresivamente la producción local durante 2027.
En cuanto a los principales parámetros financieros, la deuda neta se sitúa en 450,1 millones de euros, 79,3 millones por debajo del cierre de 2025 y un 22,2% por debajo de septiembre del pasado año, después de destinar 111 millones a CAPEX, abonar 111,6 millones en dividendos y completar la adquisición de Best Rice por 47 millones de dólares.
El beneficio neto alcanza 150,1 millones, un 2,7% menos que en los nueve primeros meses de 2025, que incluyeron una plusvalía extraordinaria de 12 millones por la venta de un almacén en Francia. Asimismo, el EBITDA-A alcanza los 307,0 millones, apenas un 1,4% menos que en los nueve primeros meses de 2025, absorbiendo un impacto negativo de 4,9 millones por el tipo de cambio.
De cara al cierre del ejercicio, el Grupo estima que el EBITDA-A se situará entre 410 y 415 millones de euros, un resultado muy satisfactorio dada la complejidad del contexto. Esta previsión incorpora un impacto negativo estimado del tipo de cambio de entre cuatro y cinco millones.
Por líneas de negocio, la división de arroz ha completado un buen tercer trimestre en sus principales mercados. Con todo ello, la cifra de ventas de este segmento se ha situado en 1.708,7 millones y el EBITDA-A alcanzó los 255,4 millones.
Por su parte, la división de pasta ha afrontado un tercer trimestre complejo. Las olas de calor y la inflación han afectado al consumo de pasta fresca en Europa, mientras que las exportaciones de las filiales europeas a Estados Unidos se han visto condicionadas por la debilidad del dólar, la aplicación de un arancel del 10 % y el incremento de los costes energéticos y logísticos. En este contexto, la cifra de ventas de la división se situó en 518,7 millones y el EBITDA-A alcanzó los 63,9 millones.