

La productividad comercial ya no depende sólo de su ubicación en zonas de mayor renta, sino que nace de la combinación de factores como el tráfico, la competencia, la accesibilidad, el formato, el coste del local, la renta por hogar, población y edad media.
Así lo constata el informe “El impacto de la localización en el valor de los negocios” publicado por Grupo Gesvalt, a través de sus áreas de Gesvalt Advisory y Gesvalt Data, que analiza el impacto de la localización en el desempeño de los supermercados a partir de la facturación real de 1.151 establecimientos de la provincia de Madrid, geolocalizados con sus coordenadas exactas y cruzados con variables de su entorno como la renta por hogar, la población y la edad media.
El análisis muestra que la productividad comercial presenta diferencias muy significativas entre establecimientos, pero también que ninguna de estas variables, considerada de forma aislada, permite explicar por sí sola las ventas por metro cuadrado.
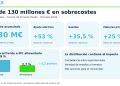
Los datos muestran que el 10% de los supermercados con mayor productividad alcanza una mediana de 12.309 euros por metros cuadrado de ventas anuales, frente a los 3.190 euros por metros cuadrado del 10% con menor productividad, mientras que la mediana del conjunto de supermercados analizados se sitúa en 6.512 euros por metro cuadrado.
Según explica Enrique Corona, director de Transformación Digital de Grupo Gesvalt, “la renta de una zona aporta información relevante, pero no explica por sí sola la productividad de un supermercado. El valor está en combinar distintos datos (demanda, competencia, accesibilidad, formato o coste del local) para entender mejor qué está ocurriendo en cada ubicación y tomar decisiones más fundamentadas sobre implantación, inversión y gestión”.
Datos y ubicación: las claves para entender el valor
La localización de un negocio es un factor determinante, pero su impacto depende de su interacción con múltiples variables: el comportamiento de la demanda, la competencia, los costes operativos, el entorno económico o la capacidad del negocio para generar ingresos y margen. La analítica avanzada permite integrar y relacionar grandes volúmenes de datos para comprender estas conexiones, identificar patrones que a simple vista pueden pasar desapercibidos y detectar oportunidades y riesgos con mayor precisión.
Así, la ubicación ya no se presume: se mide y se incorpora a un análisis más amplio de los factores que condicionan el desempeño y la estabilidad futura de un negocio. El valor no depende únicamente de dónde se encuentra un activo, sino de cómo su localización interactúa con el resto de variables y condiciona su capacidad para generar resultados. Este enfoque permite, además, identificar oportunidades de inversión y arbitraje allí donde el coste inmobiliario y el valor generado no evolucionan de forma proporcional, incluso fuera de las zonas tradicionalmente consideradas prime.
La renta del entorno no garantiza una mayor productividad
El análisis a escala hiperlocal evidencia también que una mayor renta de la zona no implica necesariamente una mayor productividad de los supermercados. Entre las seis zonas analizadas en Madrid capital, Puente de Vallecas registra una mediana de 10.337 euros por metros cuadrado de ventas en sus supermercados, frente a los 5.366 euros por metros cuadrado de Recoletos-Goya. Al mismo tiempo, la renta anual del hogar asciende a 31.986 euros en Puente de Vallecas y a 101.689 euros en Recoletos-Goya.
La diferencia también se observa al incorporar el coste del local. El alquiler medio se sitúa en 14,85 euros por metros cuadrado al mes en Puente de Vallecas, frente a 31,45 euros por metros cuadrado al mes en Recoletos-Goya. El informe calcula así una eficiencia de 58 euros de ventas anuales por cada euro de alquiler en Puente de Vallecas, frente a 14 euros en Recoletos-Goya, una diferencia de cuatro veces.
El formato va de la mano de la ubicación
El análisis incorpora además una variable vinculada directamente a la estrategia de implantación: el formato del establecimiento. El segmento más productivo de Madrid no es ni el hipermercado ni la tienda pequeña, sino el supermercado de entre 800 y 2.499 metros cuadrados, que registra una mediana de 7.624 euros por metros cuadrado. Según el informe, este es el formato que mejor encaja con la trama urbana densa.
El análisis muestra así que entender el desempeño de un supermercado requiere ir más allá de una única característica del entorno. La combinación entre las condiciones de la zona, el coste inmobiliario, el formato y otros factores vinculados a la demanda permite obtener una visión más completa de la productividad y del potencial de cada establecimiento.